
El cannabis llega a 2026 en España con un consumo estable pero distinto, un mercado gris que no deja de crecer y comunidades autónomas que piden más margen para regular. Tras una década de debates y avances parciales, los modelos de Alemania, Malta, Suiza, Canadá o varios estados de EE. UU. presionan para que el país decida qué regulación quiere.
Estas son las tendencias del cannabis en España para este año en tres terrenos: consumo, mercado y regulación.
Menos humo y más consumo funcional
Los datos disponibles apuntan a que el consumo general se ha estabilizado, aunque cambia de forma. Baja el uso recreativo intensivo, sobre todo entre los jóvenes, y sube el consumo funcional, ligado al bienestar, el sueño, la ansiedad o el dolor. Crece el interés por productos con ratios equilibrados de THC y CBD y por cannabinoides emergentes como el CBG o el THCV.
También aumenta el consumo entre adultos de 35 a 55 años, que buscan alternativas al alcohol, las benzodiacepinas o los analgésicos. Socialmente, el cannabis se percibe ya con una presencia cultural parecida a la del alcohol, aunque con un debate sanitario más matizado.
Continúa además el paso a formatos sin combustión: vaporizadores de flor, extractos de baja potencia, aceites y tinturas, comestibles para microdosis y bebidas infusionadas. Es una tendencia global, impulsada por la preocupación por los riesgos respiratorios de fumar.
Clubes más ordenados y un mercado gris en expansión
Los clubes sociales de cannabis siguen siendo el centro del mercado español. Muchos se preparan para una posible regulación que les exija estándares mínimos, con más control interno, auditorías voluntarias, sistemas básicos de trazabilidad, formación en reducción de riesgos y fórmulas cooperativas más transparentes, aunque todavía operan en un limbo legal.
En paralelo, las tiendas de CBD, los productos derivados del cáñamo (hemp-derived) y los cannabinoides semisintéticos han creado un comercio enorme. Abren más tiendas especializadas en ciudades medianas, aparecen productos con ratios equilibrados que intentan diferenciarse del “THC light” y los consumidores son más exigentes. Las autoridades autonómicas, por su parte, han aumentado las inspecciones y las sanciones.
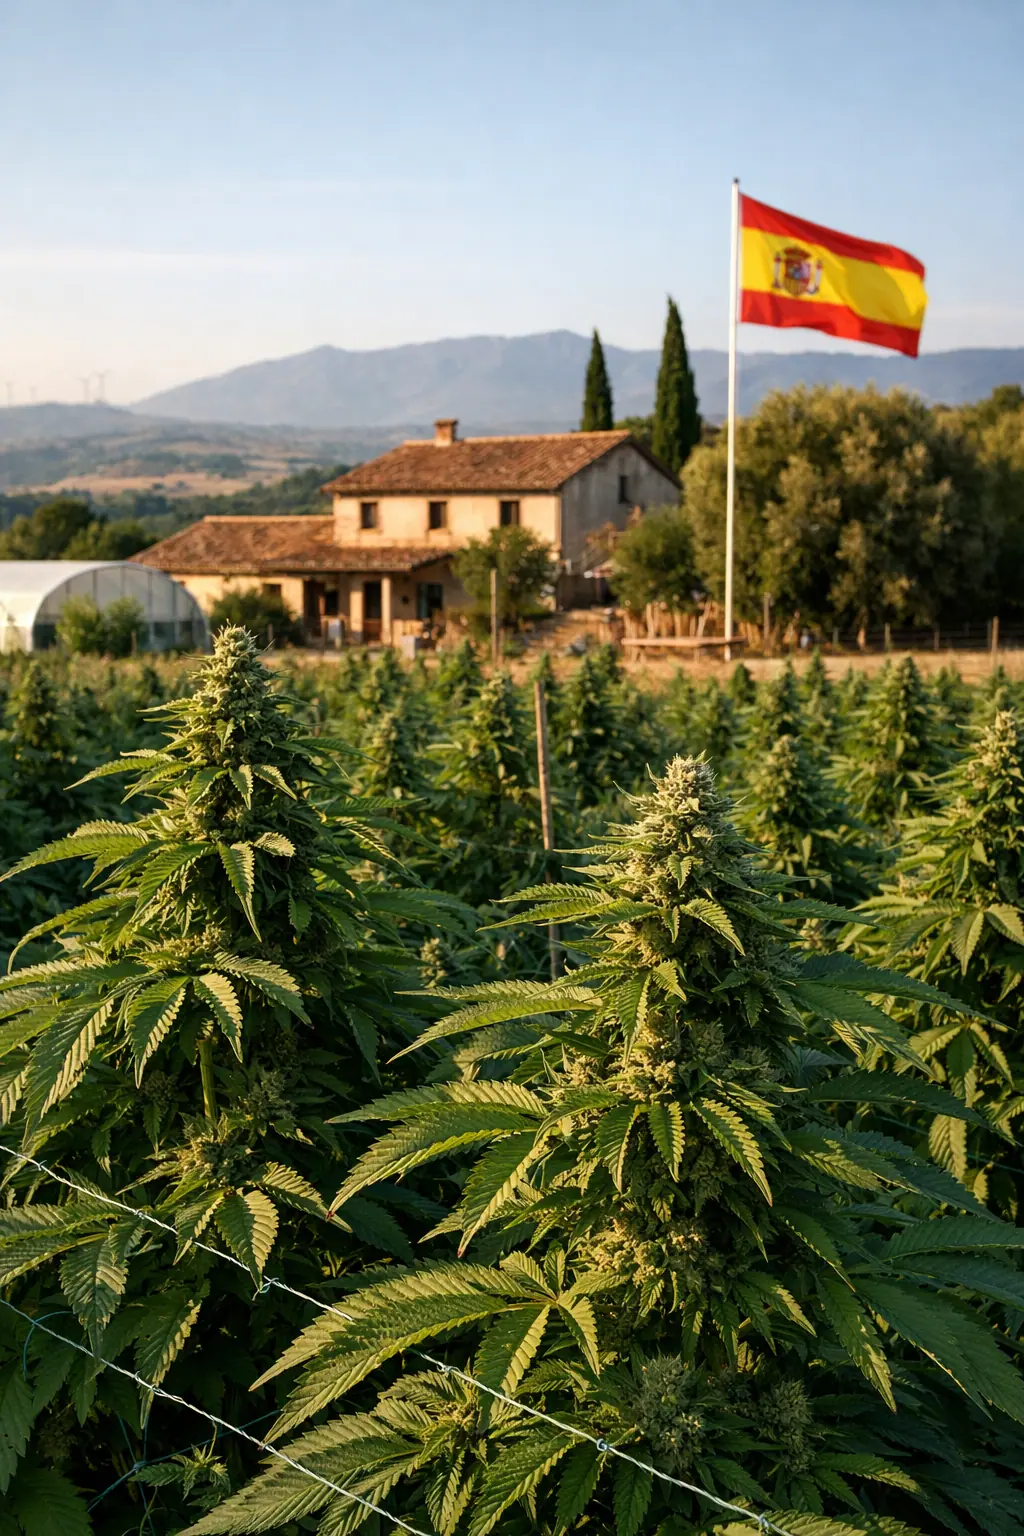
La industria agrícola y farmacéutica también se mueve, con cultivos de cáñamo industrial más tecnificados, empresas que producen extractos para exportar, proyectos de I+D en universidades y centros públicos e interés extranjero por el clima y la capacidad productiva del país. Si se desbloquea la regulación, España podría ganar peso en Europa.
La regulación, pendiente de Alemania y de las autonomías
El modelo alemán, basado en clubes de cultivo, despenalización y regulación parcial del mercado, ha reactivado el debate europeo. En España ha aumentado la presión política, y asociaciones y expertos piden un sistema parecido. El Gobierno observa cómo evoluciona para evitar errores y copiar lo que funcione.
Cataluña, Navarra, País Vasco y la Comunidad Valenciana impulsan propuestas para regular los clubes sociales, el cultivo cooperativo, las normas de calidad y trazabilidad y los programas de reducción de riesgos. La competencia estatal limita lo que pueden hacer, pero la presión territorial va en aumento.
El cannabis medicinal sigue siendo la gran asignatura pendiente. Hay más pacientes que reclaman acceso regulado, profesionales sanitarios que piden formación oficial, investigaciones clínicas que muestran eficacia en dolor, sueño, ansiedad y migraña, e interés político por un sistema como el de Portugal o Alemania. Podría ser la vía de entrada a una regulación más amplia.
En lo económico, las estimaciones sitúan la recaudación fiscal posible entre 300 y 600 millones anuales, además de miles de empleos directos e indirectos, una reducción del mercado ilícito y un impulso al turismo cannábico responsable. El debate ya no gira tanto en torno a si regular como a cómo hacerlo para sacar el máximo beneficio con el menor riesgo.